こんにちは。いりこです。
日本の名目GDP(ドル換算)は2027年にインドとイギリスに抜かれ、世界6位になる見通しだということが、10月13日にIMF(国際通貨基金)から公表されました。
2010年に中国、2023年にドイツに抜かれ、2026年は現在4位。
2027年はさらに一気に2つ順位を落とします。
この数字だけを見ると「日本はもうオワコン?」と言いたくなる人もいらっしゃるかもしれません。
筆者の考えは、オワコンではない。ただし「昔の常識」はもう通じないです。
1つの会社で終身雇用で勤め上げ、年功序列で給与が上がっていき、引退後はたっぷりの退職金とゆとりのある年金で老後は安心。親世代までの当たり前だったこの前提が、現在進行形で崩れています。
昔の常識に代わる備えは、円だけ・今の会社だけ・日本の中だけ、という3つの「集中投資」に気づくこと。気づいたうえで続けるのも良し。リスクを取りすぎだと思ったら、別の行動をとる。その行動が次の3つです。
- 【お金】円だけ・日本だけに置かない
- 【キャリア】会社の外でも通じる腕を持つ
- 【英語】海外でも働ける・学べる選択肢を持つ
ちなみに今回の出どころは日本経済新聞 2026年10月14日「日本のGDPが世界6位に、インドとイギリスに抜かれる 27年IMF見通し」。その日経新聞、実は楽天証券の口座があれば無料で読めます。
【IMF見通し】2027年の名目GDPランキング
▶公式:IMF「World Economic Outlook」(2026年10月)
IMFの見通しで、2026年と2027年の名目GDP(ドル換算)の上位6カ国を並べると次のとおりです。
| 2026年(見込み) | 2027年(見通し) | |
|---|---|---|
| 1位 | アメリカ(約32.64兆ドル) | アメリカ(約34.44兆ドル) |
| 2位 | 中国(約21.55兆ドル) | 中国(約22.94兆ドル) |
| 3位 | ドイツ(約5.47兆ドル) | ドイツ(約5.66兆ドル) |
| 4位 | 日本(約4.34兆ドル) | インド(約4.52兆ドル) |
| 5位 | イギリス(約4.27兆ドル) | イギリス(約4.49兆ドル) |
| 6位 | インド(約4.06兆ドル) | 日本(約4.47兆ドル) |
2026年はまだ日本が4位です。2027年は日本のGDPも増える見通しですが、インドとイギリスの伸びのほうが大きく、2つ順位を落として6位になります。
ただ、2027年の4〜6位はほぼ横並びです。日本とイギリスの差は約0.5%、インドとの差も約1.2%しかありません。為替が少し動けば、順位が入れ替わってもおかしくない差です。
なぜ4位▶6位に?:日本のGDPは過去最高!でも順位が落ちる理由
国どうしの比較では、各国のGDPをドルに揃えて並べます。そのため円安になると、日本の経済の中身が同じでもドルで見た金額は小さくなります。
実は、円で見た日本のGDPは過去最高です。内閣府によると、2025年の名目GDPは約666兆円で、円高だった2012年の約505兆円から3割以上増えました。
ところがドルで見ると、同じ期間に約6.3兆ドルから約4.5兆ドルへ、3割近く減っています。物差しを円からドルに替えただけで、「3割増」が「3割減」にひっくり返る。順位を押し下げている大きな理由が、この物差しの縮みです。
インドに抜かれた裏側:人の多さ
インドの人口は約14.8億人で、今や中国を抜いて世界一、日本の約12倍です。
そのため、1人当たりのGDPにしてみると約3,000ドルと、日本(約3.7万ドル)の10分の1にも届きません。人の多さで総額が大きくなるタイプの逆転です。
インドに抜かれることは、日本の1人ひとりが貧しくなったことを意味しません。
イギリスに抜かれた裏側:円安
では、イギリスはどうでしょう。1人当たりのGDPは約6.4万ドルと日本の約1.7倍で(1人当たりはいずれもIMFの2027年見通し)、ドルで並べると日本よりずっと稼ぐ国に見えます。ところが、それぞれの国のお金(円とポンド)で2012年と2025年を比べると、景色が変わります。
| 2012年→2025年 | 日本 | イギリス |
|---|---|---|
| 名目GDP(自国のお金で) | 約505兆円→約666兆円(+32%) | 約1.72兆ポンド→約3.04兆ポンド(+77%) |
| 1人当たりの実質GDP | +14% | +13% |
| 為替(対ドル) | 1ドル=約80円→約150円 | 1ポンド=約1.59ドル→約1.32ドル |
| ドルで見た名目GDP | 約6.3兆ドル→約4.5兆ドル(−30%) | 約2.7兆ドル→約4.0兆ドル(+47%) |
※GDPは内閣府と英国統計局(ONS)、人口はIMF、為替は米連邦準備制度理事会(FRB)の年平均から計算。2012年は円高の年ですが、2000年や2015年から比べても、1人当たりの実質の伸びは日英でほぼ同じです
ポンドで見たイギリスのGDPは13年で8割近く増えましたが、その多くは物価の上昇(4割超)と人口の増加によるものです。イギリスの人口はこの13年で約9%増えました(日本は約3%減)。物価と人口の分をならした「1人当たりの実質GDP」では、日本が+14%、イギリスが+13%とほぼ同じペース。2019年からの6年に限れば、日本の+5%に対してイギリスは+1%で、むしろ日本のほうが伸びています。
差をつけたのは為替です。この13年で、ドルから見た円の値打ちはほぼ半分になりましたが、ポンドの下がり方は2割弱。普通は物価がよく上がる国のお金ほど値打ちが下がりやすいのに、物価が4割以上上がったイギリスより、2割ほどしか上がっていない日本の円のほうが大きく下がりました。
イギリスが強くなったのではなく、円の物差しが縮んだ。これが「イギリスに抜かれた」の裏側です。
日本転落の裏側まとめ:パニックになる必要はない
インドは人の多さ、イギリスは円安。どちらも、日本の中身が急に弱くなったことを意味するわけではないことを見てきました。
転落しても、日本は世界で6番目に豊かな国。順位だけを見て「日本はオワコン」と慌てなくて大丈夫です。
とはいえ!!他人事ではない:「円安」と、崩れた「昔の常識」
とはいえ他人事ではありません。順位が下がった理由は物差しの話でも、私たちの暮らしには別の形で響いてきます。
円安と、崩れた「昔の常識」の2つの視点で見ていきましょう。
円安:財布を直撃|2026年の介入と金利の動き
円安そのものは、私たちの財布を直撃します。輸入品や食料品の値段も、海外旅行や留学の費用も、円の物差しで決まるからです。国際線の燃油サーチャージも燃料の値段と為替で決まるので、円安の時期は高めになりがちです(最新の額は「ANA・JAL燃油サーチャージ再値上げ 2026年11月発券分」)。
2026年は、その円安が1年を通して大きなニュースになりましたね。
ただでさえ、コロナ禍の頃は1ドル=105〜110円くらい(1ドル=100円でざっくり計算してましたよね??)、その後に円安が進み、1ドル=150円前後が当たり前になっていたところ、7月には約40年ぶりの1ドル=163円台を付け、執筆時点でも158円台です。主な出来事は次のとおり。
- 4月30日・5月4日・5月6日:政府・日銀が円買い介入(3日間で計11兆7,349億円)
- 6月16日・9月18日:日銀が政策金利を2回引き上げ(0.75%→1.0%→1.25%)
- 7月23日:ニューヨーク市場で1ドル=163円99銭、約40年ぶりの円安水準
- 7月30日:政府・日銀が再び円買い介入。31日(米国時間)は2011年以来15年ぶりの日米協調介入(7月30日〜8月26日の介入額は計15兆3,993億円)
- 9月初め:長期金利(10年物国債の利回り)が1996年以来の3%台に
円安の理由としてよく挙げられるのは日米の金利差です。物価の上がり分を差し引いた金利で比べると日本はマイナス、米国はプラスで、お金が金利の高いドルへ流れやすいと言われています。
円安や金利のニュースは、毎日のように動きます。こうした流れを追いかけるなら、日経新聞を読むのがおすすめです。楽天証券の口座があれば無料で読めます。
崩れた「昔の常識」:終身雇用・年功序列・退職金・年金
そしてもう1つ、GDPの順位よりずっと暮らしに効いてくるのが、親世代までの当たり前が崩れていることです。
【終身雇用・年功序列】「長く同じ会社で働けば給料が上がる」が崩れた
終身雇用と年功序列は、セットの仕組み。1つの会社に長くいれば、それだけで給料が上がっていく。辞めずに勤め上げることが、最も確実に稼ぎを増やす方法でした。
ところが、2019年5月、経団連の中西宏明会長(当時)は記者会見で、終身雇用を前提に企業を運営することには「限界がきている」と話しました。同じ月には、トヨタ自動車の豊田章男社長(当時)も、終身雇用を守り続けるのは難しいという趣旨の発言をしたと報じられています。
長くいられるという前提が崩れれば、「長くいれば給料が上がる」という前提も一緒に崩れます。会社にいるだけで稼ぎが増えていく時代は、終わりに近づいています。
【退職金】5年で90万円近く減少、退職金が出ない可能性も
厚生労働省の就労条件総合調査では、大学・大学院卒(管理・事務・技術職)の定年退職者の退職給付額は、平成30年調査で1,983万円でしたが、令和5年調査では1,896万円と、5年で90万円近く減っています(どちらも勤続20年以上かつ45歳以上の退職者の平均)。物価が上がっていることを考えると、実質的な下がり幅はもっと大きくなります。
さらに、そもそも、退職金の制度がない会社は、平成30年調査では約5社に1社(19.5%)でしたが、令和5年調査では約4社に1社(25.1%)に増えています。
【年金】受け取れる割合は下がる見通し
日本の年金制度は、「積立方式」ではなく「賦課方式(仕送り方式)」です。自分が払った保険料を自分の老後のために貯めておくのではなく、その時の高齢者の年金に回す仕組み。支える現役世代が減るほど苦しくなるのが、この少子高齢社会で痛いところ。
年金の水準は「所得代替率」で表されます。現役世代の平均的な手取り収入に対して、モデル世帯の年金額がどのくらいの割合かを示す数字です。
厚生労働省の2024年の財政検証では、2024年度の所得代替率は61.2%。今の制度のまま過去30年と同じような経済が続くと、2057年度には50.4%まで下がる見通しです。経済が成長に移るケースでも57.6%(2037年度)にとどまります。
※ただし、年金制度が破綻することは考えづらいです。現役世代の保険料のほかに、次の2つの支えがあるからです。
- 税金も入っている:基礎年金の半分は、税金(国庫負担)で賄われています。国政ならではの強み。
- 積立金を運用している:年金の積立金はGPIFが運用していて、運用資産は約318兆円(2026年6月末時点)。2001年度からの累積収益は+221兆円です。
さらに、現役世代の減少や平均余命の伸びに合わせて給付の水準を自動で調整する「マクロ経済スライド」という仕組みがあり、少なくとも5年ごとの財政検証で、概ね100年先までの収支を点検しています。
裏を返せば、破綻しない代わりに、受け取れる割合のほうを下げて帳尻を合わせるということ。上の所得代替率が下がっていく見通しなのは、この仕組みのためです。
年金がなくなるわけではありません。ただ、年金だけで老後を賄う前提は立てにくくなっています。
個人ができる備え:3つの「集中投資」に気づく
国の順位や年金の制度は、個人の力では変えられません。
でも、国のGDPと、自分の給料や資産は別物です。国の順位が下がっても、自分の稼ぎまで一緒に下がるとは限りません。
では、自分でできることは何か?
変えられるのは、自分の腕とお金の置き場所、そして働ける場所の広さです。
筆者が言いたいのは、円だけ・今の会社だけ・日本の中だけ、この3つはどれも「集中投資」だということです。
円だけでお金を持つのは、日本という1つの国に全部を預けているのと同じ。今の会社だけに頼るのは会社への集中投資、日本の中だけで仕事や学びの場を探すのは「日本への集中投資」です。一つのリスクが人生の広い範囲に影響を与えることになります。
誤解のないように念押しすると、集中投資そのものが悪いわけではありません。3つとも集中投資だと分かったうえで、集中投資するのも良し。リスクを取りすぎだと思ったら、別の行動をとる。
大事なのは、全部を1か所に預けていることに気づいてない状態から抜け出すことです。ここからは、別の行動をとりたくなったときの具体的な一歩を、お金・キャリア・英語の順に紹介します。
【お金】円だけ・日本だけに置かない
GDPの順位が円安で下がるのと同じ理屈で、円だけでお金を持っていると、円安のたびに世界から見た資産の価値は目減りします。海外へ行くためのお金や、iPhoneなど世界共通のアイテムやサービスに手が届きにくくなります。
とはいえ、日本で生活するうえで円は必須、多くを手放して、これから伸びそうな国の株だけに乗り換えるのも行き過ぎです。目指すのは「乗り換え」ではなく「分散」です。
入り口として分かりやすいのが、「オルカン」の愛称で知られるeMAXIS Slim 全世界株式(オール・カントリー)のような、世界中の株式にまとめて投資する投資信託です。1本で2,300を超える銘柄に分散でき、純資産総額は約14兆円(執筆時点)。中身の約6割は米国株で、日本株は約5%です(運用会社の月次レポート)。保有中にかかるコスト(信託報酬)は年0.05775%以内で、新NISAの口座で買えば値上がり益に税金がかかりません。
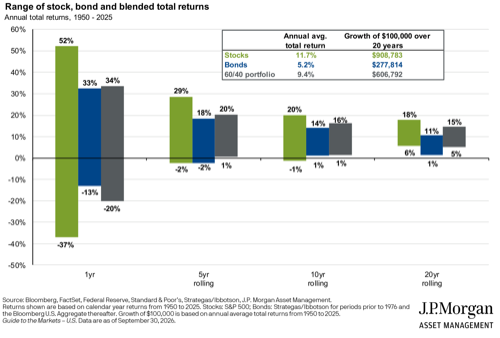
長く持つ意味は、データにも表れています。下のグラフは、米国株式(S&P500)、債券、株6:債券4の組み合わせについて、1950〜2025年の成績を「持っていた期間」ごとに比べたものです(緑が株式)。1年だけだと株式は最高+52%、最低−37%と大きくぶれますが、20年持つと年平均+6%〜+18%に収まります。つまり、1950年〜2025年の間に株式を20年以上保有していた人は、誰一人として損していないということです。
さらに長い目で見ると、最も増えてきたのは株式です。米ペンシルベニア大学ウォートン校のジェレミー・シーゲル教授が、1802〜2013年の約200年分を比べたグラフがあります。物価の上がり分を差し引いても、1ドルは株式で約93万ドルに増え、債券は約1,500ドル、金は約3ドルにとどまりました。
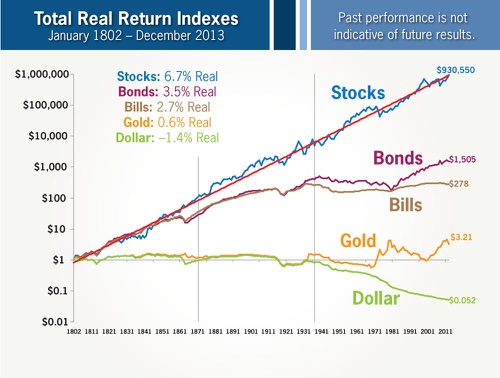
ただし、どちらも米国だけのデータで、あくまで過去の成績であり、過去は未来を保証しません。
しかし、リスク資産である株式(インデックスファンド)であれば、長期保有の安全性の高さは歴史的には証明されているということになります。
ちなみに日経平均株価は、1989年末のバブル期に付けた最高値を2024年2月にようやく超えました。約34年かかったことになります。1つの国にお金を集中させると、こうした長い停滞にぶつかることもあります。世界に分けて持つ意味は、ここにもあります。
始めるなら、生活費の数カ月分は現金で手元に残し、当面使わないお金から少しずつ。値下がりしても売らずに済む額で続けることが、長く持つための前提です。「日本はもう終わり」と不安を煽って、手数料の高い商品や高額な情報を売り込む話には乗らないでください。
始めるには、まず楽天証券やSBI証券などのネット証券で口座を作ります。新NISAの口座も、証券口座と一緒に申し込めます。毎月の積み立てをクレジットカードで払える証券会社なら、ポイントも貯まります(クレカ積立)。楽天証券なら、口座があれば日経新聞も無料で読めます。
【キャリア】会社の外でも通じる腕を持つ
終身雇用・年功序列が崩れつつあるいま、いま雇用されている会社がずっと面倒を見てくれる前提は通用しない可能性があります。今の会社だけに頼るのは、その会社に殺生与奪の権利を握られている、いわば集中投資です。
だからこそ、キャリアは自分主導で作っていくという視点の重要性が高まっています。何ができて、どんな成果を出したのかを、数字や実物で示せるようにしておく。社内での昇給の交渉でも、転職という選択肢を考えるときでも、それが給料を上げる材料になります。
明るい数字はあります。国税庁の民間給与実態統計調査では、2025年の平均給与は487万円(前年比1.9%増)で、5年続けて上がりました。給料が上がる流れは出てきています。
とはいえ、給与を上げる一番のポイントは、どこで働くか。賃金を上げる志向と体力・財力がある会社に限られます。
さらに、転職は簡単ではありません。書類で落ちが続くことも決して珍しくなく、転職して給料が上がるとも限りません。だから「辞めれば何とかなる」ではなく、今の会社にいるうちに外でも通じる道を用意しておく。転職するかどうかは、その後で選べば十分です。
最初の一歩は、今の仕事でやってきたことを書き出してみることです。担当した仕事、数字で表せる成果、使えるツールや資格を、社外の人にも伝わる言葉で並べてみる。うまく書けない部分があれば、そこが次に伸ばすべきポイントになってきます。
【英語】海外でも働ける・学べる選択肢を持つ
日本の中だけで仕事や学びの場を探すのも、日本への集中投資です。英語ができれば、働く場所や学ぶ場所を日本の外にも広げられます。
給料の水準も、国によって違います。OECD(経済協力開発機構)の平均賃金(物価の動きや国ごとの物価の差をならしてドルに揃えた数字)では、1991年の日本はイギリスより1割以上高かったのに、2025年にはイギリスの4分の3ほど。日本が34年ほぼ横ばいだった間に、イギリスは約1.5倍に増えました。日本の中だけで働くことは、この賃金の水準の中だけで勝負することでもあります。
かくいう筆者は、会社で年に1回受けていたTOEICはずっと500点台でした。コロナ禍のステイホームで勉強を再開し、半年後に800点、最高で895点に(渡航前の勉強歴)。スコアを会社に出すと英語を使う仕事を少しずつ任されるようになり、その後はカナダのCo-opプログラムに参加していました。カナダ、バイトでも最低時給2000円くらいはありました。。。日本もようやく最低賃金が全国で1000円を超えるなど、いい兆しはありますけどね。
もちろん、英語で働くのも簡単ではありません。英語ネイティブたちと戦う必要があり、さらには「英語圏で働くキャリアをずっと描いてきた」という非英語圏の方々とも戦わなければなりません。TOEICの点が取れても、英語で仕事を回せるまでにはかなり距離があります。何年かかけて、選べる道を少しずつ増やしていくものです。
いきなり海外へ出なくても、国内でできることから始められます。まずはオンライン英会話で話す量を増やし、留学を考える段階になったら相談先を比べる、という順番です。
オンライン英会話をこれから始めたい人は、この2本も参考になります。
留学の相談先は、こちらの記事で5社を詳しく紹介しています。
おまけ|日経新聞は無料で読めます
最後に1つ。今回のGDPの順位も、筆者は日本経済新聞 2026年10月14日の記事で知りました。2026年の円安や金利の動きも、日経新聞の紙面で追いかけてきました。
この日経新聞、普通に購読すると年間で約6万6,000円(月5,500円)。それが楽天証券の口座(無料)さえあれば、まるごと0円で読めます。口座を持っているだけでよく、取引も入金も不要。旅の情報も節約ネタも一次ソースで追えるので、正直これが一番コスパのいい情報投資かもしれません。やり方とお得な口座開設ルートは、こちらの記事で詳しく紹介しています。
まとめ
- 日本の名目GDPは2027年にインド・イギリスに抜かれて世界6位へ(ただし差は1%前後)
- 6位転落の大きな理由は円安。1人当たりの実質GDPでは、日本はイギリスとほぼ同じペースで伸びている
- 崩れたのは日本ではなく、終身雇用・退職金・年金に頼る昔の常識
- 円だけ・今の会社だけ・日本の中だけは、どれも「集中投資」。分かったうえで続けるのも良し、リスクを取りすぎだと思ったら、世界に分けたお金・会社の外でも通じる腕・日本の外でも使える英語の3つで分ける
国の順位は変えられなくても、自分の給料とお金の置き場所は自分で変えられます。腕を磨いて給料を上げ、お金を世界に分けて置く。
備えるのは、我慢ばかりの暮らしをするためではありません。給料が上がり、お金も世界に分けて置いておけば、暮らしにも気持ちにも少しずつ余裕が出てきます。その余裕は、ぜひ好きなことに使ってください。
よくある質問(FAQ)
Q. GDPの順位が下がると、暮らしに影響はある?
A. 順位が給料や物価を直接決めるわけではありません。ただ、順位を押し下げている円安は、輸入品の値段や海外旅行・留学の費用を押し上げます。暮らしへの影響は、順位よりも為替を通じて表れます。
Q. 名目GDPと実質GDPは何が違う?
A. 名目GDPはその年の値段のままで計った経済の大きさで、実質GDPは物価の上がり分を取り除いた大きさです。国別の順位は名目GDPをドルに換算して比べるため、為替の影響を大きく受けます。
Q. 新NISAとオルカンは何が違う?
A. 新NISAは、投資で得た利益に税金がかからない口座の制度です。オルカンは、その口座の中で買える投資信託の1つです。新NISAという入れ物に、オルカンなどの中身を入れて使います。
Q. 長く持てば、投資で損をすることはない?
A. 損をしないとは言い切れません。金融庁の資料では、国内外の株式と債券に20年間積み立てた過去のデータで元本割れはありませんでしたが、将来を保証するものではありません。値下がりしても慌てて売らずに済むよう、生活費とは分けたお金で続けることが前提です。
※投資には元本割れのリスクがあります。記事内の商品名は例として挙げたもので、特定の商品をすすめるものではありません。
※制度・数値などの最新情報は、必ず公式をご確認ください。
コメント